、小贷公司等传统机构,主要利润来源是存贷款利差,前提当然是可承受的坏账率。
一定比例的“坏账损失”不可避免,但是可以用“好账”赚的钱,覆盖“坏账损失”,形成赚钱的“平均结果”。任何一种不良贷款都可能造成“远超利息收入的损失”,但“平均结果”能够“可靠地形成利润”。
换句话说,传统金融机构要靠信用好的客户贡献超额利润,来补贴信用违约者,和收益并不匹配。
多层次金融系统的目的,就在于把风险和收益分级对待。市场、、票据市场以及网贷市场针对不同层次的资金需求方,形成充分供给。
美国不仅技术世界领先,金融市场也非常发达,供给充分,网贷行业只能打开一个小众市场。
美国公司如果想上市,就请中介机构(投资银行、会计师事务所)来审核你的报表,然后提交给证监会和交易所。只要提供的材料够规范,该披露的内容都披露了,然后就可以上市了。美国从来不缺少上市机会,权贵的企业可以上,草民的也可以上,市场是开放的,只要投资者肯买账。不过,上市之后的监管会大大加强,如果发现谁作假,老板要坐牢,中介机构要被重罚。
美国公司如果想,也不困难,三大评级机构标准普尔、穆迪、惠誉会给你评出信用等级,只要公司的信用等级高,哪怕发行的债券利率偏低,投资者也会买账。
如果要做270天以内的短期融资,美国货币市场的容量很大、效率很高,只要你公司的信用评级不是很差,你当天到货币市场上发行商业票据(借条),最迟第二天就能拿到钱。
美国的网贷行业主要做贷款,往往是借款人遇上麻烦的事故,比如信用卡到期不能还账,急需找钱挽救自己的信用。
中国的企业债市场远不及美国,不到美国的1/4,主要是在中国能发债的企业几乎都是央企国企。中国的银行贷款首先满足国企和地方融资平台的融资需求,而小微企业贷款只占到银行总贷款的15%左右。美国的银行贷款90%都是贷给个人,其中将近8成是购房按揭和抵押消费贷款。
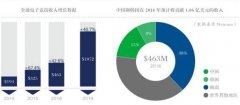
可是,中国网贷市场的发展规模远超美国。美国富国银行的显示:2015年,中国网贷市场规模遥遥领先于美国,大概是美国的6倍。
监管层将网贷信息中介平台视为传统金融机构的有效补充,这背后有一层意思是,传统金融机构经营的是80/20法则中的20,多是大额企业贷款,而网贷行业经营的是借款期限灵活、额度偏小的“长尾客户”,主要是小微客户。
以国内知名网贷信息中介平台东方银谷为例,其力求避免同质化竞争,找到自己有优势的细分市场,寻求建立起竞争壁垒。东方银谷不会在网贷行业内寻找竞争对手,而是学社区银行,寻求精准定位和精细化服务。东方银谷坚持细分化、差异化的市场定位,主要面向企业高层、公务员、事业单位高收入人员以及现金流稳定的个体工商户等,促成的每一笔借款平均额度在1-50万元。
东方银谷能够依托互联网技术,通过计算机处理使操作流程完全标准化,业务处理的速度更快,用户体验更好。
责编: